
Quando fazer um turnaround é uma decisão de prazo: ele se justifica quando a deterioração é estrutural e a melhoria contínua não corrige o resultado no tempo que o caixa permite.
Um turnaround se justifica quando a deterioração do resultado é estrutural e a melhoria contínua já não corrige o problema no prazo que o caixa permite. Este guia reúne os sinais, dois testes de decisão e os critérios que separam oscilação de ciclo de virada necessária.
Quando fazer um turnaround é uma decisão que quase sempre chega tarde, porque os sinais aparecem muito antes do número que obriga a agir. Entre o primeiro trimestre fora do plano e a primeira conversa séria sobre reestruturação costumam passar dois ou três trimestres de ajustes que não tocam a causa do prejuízo.
A diferença entre uma virada cara e uma virada administrável está nesse intervalo. Quem decide cedo ainda escolhe escopo, ritmo e pessoas. Quem decide depois que o caixa aperta apenas executa o que restou de opção, sob pressão simultânea de credor, de cliente e do próprio time.
Quando fazer um turnaround na operação industrial?
Um turnaround é necessário quando três condições aparecem juntas: resultado negativo ou em queda consistente por três ou mais períodos, causa estrutural que a melhoria contínua não resolve no prazo disponível e perda de confiança de clientes, acionistas ou credores na capacidade de recuperação da operação.
A palavra-chave do critério é prazo. Toda operação industrial tem problema de custo, de qualidade ou de produtividade em algum grau, e o instrumento normal para tratá-los é a melhoria contínua, que trabalha por incremento e por ciclo. O turnaround entra quando a velocidade do incremento é menor que a velocidade da deterioração.
Esse descompasso é mensurável. Se o plano de melhoria entrega dois pontos de margem por ano e a margem cai quatro, a conta não fecha, por melhor que seja a execução. A decisão deixa de ser sobre esforço e passa a ser sobre método e estrutura.
Que sinais mostram que a melhoria contínua já não resolve?
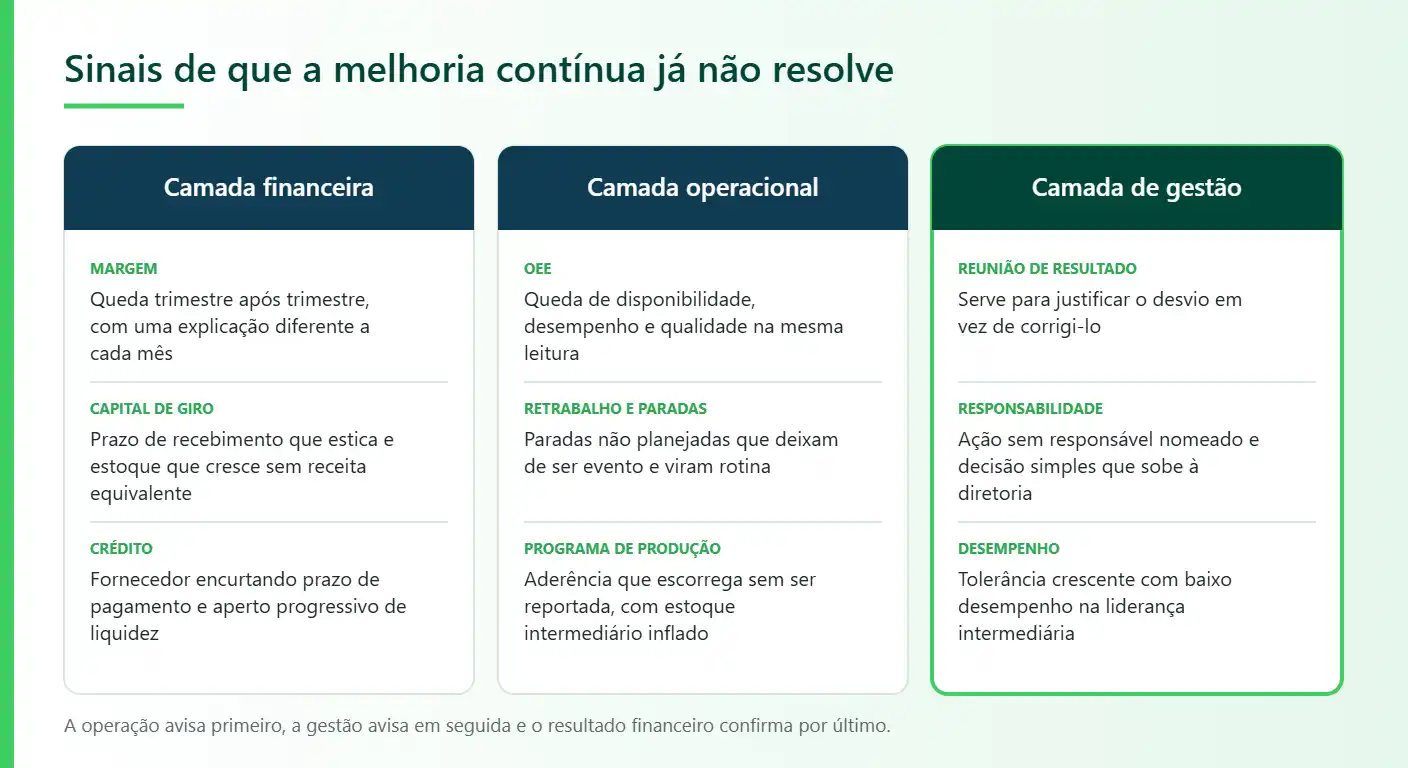
Os sinais confiáveis se organizam em três camadas, e elas não aparecem na mesma ordem: a operação avisa primeiro, a gestão avisa em seguida e o resultado financeiro confirma por último.
Sinais financeiros que aparecem antes da crise de caixa
A margem costuma ser o primeiro número a ceder, e ela cede de forma silenciosa quando a queda é explicada mês a mês por um fator diferente. Câmbio em janeiro, mix em março, parada não planejada em maio. Cada explicação isolada é plausível, e a soma delas é uma tendência.
O capital de giro conta a mesma história por outro caminho. Prazo de recebimento que se estica, estoque que cresce sem crescimento equivalente de receita e fornecedor que encurta o prazo de pagamento formam um aperto progressivo que antecede em meses qualquer problema de liquidez declarado.
O ambiente ajuda a calibrar a leitura. Na Sondagem Industrial do segundo trimestre de 2026, da CNI, o índice de satisfação com o lucro operacional ficou em 42,9 pontos, abaixo da linha de 50 que separa satisfação de insatisfação, com utilização da capacidade instalada de 70% em junho.
Sinais operacionais que o indicador mostra primeiro
No chão de fábrica, a deterioração aparece semanas antes do fechamento contábil. Retrabalho que sobe de patamar, paradas não planejadas que deixam de ser evento e viram rotina, estoque intermediário inflado para cobrir instabilidade de linha e aderência ao programa de produção que escorrega sem que ninguém a reporte.
O OEE é o indicador que mais rápido denuncia o quadro, porque combina disponibilidade, desempenho e qualidade em uma única leitura. Uma queda de dez pontos de OEE consome capacidade real, obriga a hora extra para entregar o mesmo volume e aumenta o custo unitário de transformação sem que o volume de vendas tenha mudado.
Sinais de comportamento de gestão
A terceira camada é a menos observada e a mais preditiva. Reunião de resultado que serve para justificar o desvio em vez de corrigi-lo, ação sem responsável nomeado, decisão simples que sobe à diretoria porque o nível intermediário não se sente autorizado e tolerância crescente com baixo desempenho.
Esses sintomas não entram em relatório, mas definem a velocidade de resposta da empresa. Uma operação com bons indicadores e rotina de gestão frágil atravessa o primeiro choque externo com perda muito maior do que uma operação com indicadores medianos e disciplina de execução instalada.
Como separar oscilação de ciclo de deterioração estrutural?
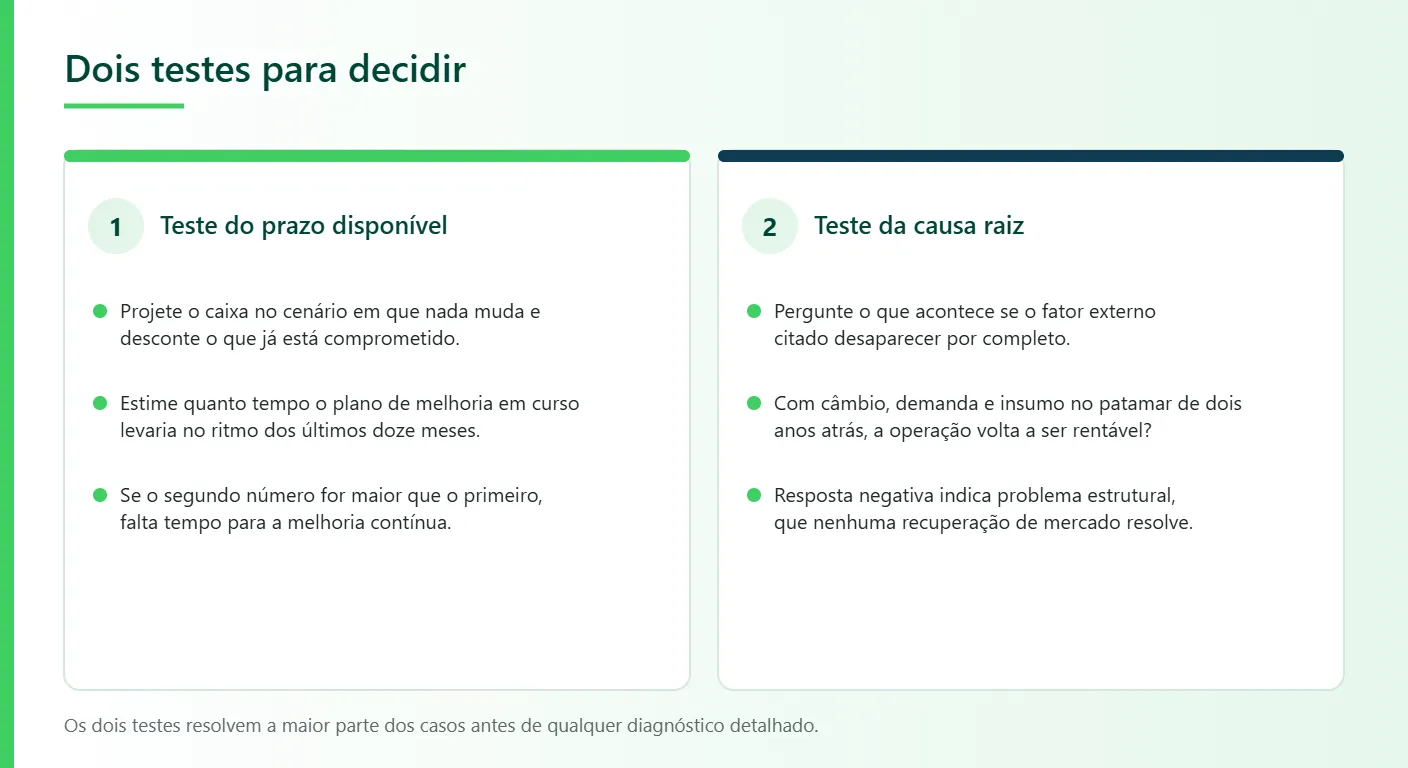
Dois testes resolvem a maior parte dos casos: o teste do prazo disponível, que compara a velocidade de recuperação com a velocidade da queda, e o teste da causa raiz, que verifica se o problema sobrevive à remoção do fator externo alegado.
O teste do prazo disponível
O teste é aritmético e desconfortável. Projete o caixa no cenário em que nada muda, desconte o que já está comprometido e verifique quantos meses a operação sustenta. Depois, estime quanto tempo o plano de melhoria em curso levaria para recompor o resultado no ritmo que vem entregando nos últimos doze meses.
Se o segundo número for maior que o primeiro, a discussão acabou. Não existe plano de melhoria contínua que funcione sem tempo, e tempo é exatamente o recurso que falta nessa situação. O turnaround não é melhor que a melhoria contínua: ele é o instrumento que cabe no prazo restante.
O teste da causa raiz
O segundo teste pergunta o que acontece se o fator externo citado desaparecer. Se câmbio, demanda ou preço de insumo voltarem ao patamar de dois anos atrás, a operação volta a ser rentável? Quando a resposta honesta é não, o problema é estrutural e nenhuma recuperação de mercado o resolve.
Esse teste costuma expor dependências que a rotina esconde. Receita concentrada em um cliente, linha dimensionada para um volume que não volta, estrutura fixa calibrada para outro patamar de faturamento e produto que nunca foi rentável, mas que era financiado pela margem de outro, agora também pressionada.
Quais critérios de decisão usar antes de abrir um turnaround?
A decisão se apoia em quatro critérios objetivos, avaliados juntos: o prazo que o caixa concede, a capacidade de execução do time atual, a clareza do mandato e a disposição real dos donos do capital de sustentar a virada até o fim.
Caixa, prazo e margem de manobra
O caixa define o tipo de turnaround possível. Com doze meses de folga, a virada pode ser estrutural, mexer em mix, em layout e em contrato, e preservar capacidade futura. Com três meses, a primeira fase é estabilização pura, e boa parte das escolhas boas de médio prazo deixa de estar disponível.
Capacidade de execução do time atual
A pergunta não é se o time é competente, e sim se ele consegue executar um plano de recuperação enquanto mantém a operação rodando. Liderança intermediária sobrecarregada, acúmulo de funções e ausência de método de gestão transformam qualquer plano em lista de intenções que avança nas semanas calmas e para nas difíceis.
Há uma medida indireta útil. Observe quantas ações do último plano de melhoria foram concluídas no prazo, sem renegociação de data. Quando esse índice fica abaixo da metade, o problema não está no próximo plano, e sim na rotina que deveria executá-lo.
Mandato, governança e patrocínio
Um turnaround sem mandato explícito produz desgaste e nenhum resultado. Quem conduz precisa de autoridade para mudar estrutura, rever contrato, substituir pessoas e parar iniciativas aprovadas. Na pesquisa da McKinsey sobre transformações organizacionais, 29% das transformações tiveram sucesso quando a liderança sênior substituiu quem não estava comprometido, contra 6% quando manteve essas pessoas no lugar.
Quando fazer um turnaround antes da crise financeira?
Fazer a virada antes da crise de caixa é quase sempre mais barato e mais rápido, porque a operação continua em funcionamento, o time segue inteiro e as decisões não são tomadas sob prazo imposto por terceiros.
O que muda quando a operação ainda está em funcionamento
Uma planta que ainda produz e entrega tem ativos que uma planta em crise já não tem: crédito com fornecedor, confiança do cliente, gente treinada e capacidade de absorver um lançamento ou uma mudança de linha sem parar. Esses ativos somem rápido quando a dificuldade se torna pública.
O case de recuperação de custo e qualidade em Maubeuge, conduzido por Luiz Quinalha como diretor industrial da Ampère, mostra o ponto. A planta operava com 55% de aceitação direta e custo acima de fábricas equivalentes, e tinha de se recuperar durante o lançamento de um produto novo, sem parar a produção.
O resultado em doze meses foi uma redução de 20% no custo unitário de transformação, qualidade interna de 55% para 90% e ganho de 15 pontos de OEE. Nenhum desses movimentos exigiu renegociação de dívida ou evento financeiro, porque a deterioração foi tratada enquanto ainda era operacional.
O custo de esperar o número piorar
Esperar transfere a decisão para fora da empresa. Os dados de recuperação judicial no Brasil mostram o tamanho do funil: segundo o indicador da Serasa Experian, 2025 registrou 977 processos, alta de 5,5% sobre 2024 e maior volume desde 2016.
O mesmo levantamento aponta 2.466 empresas envolvidas, recorde da série, com a indústria respondendo por 18,2% dos CNPJs, ou 449 empresas. Cada um desses processos foi precedido por um período em que a virada ainda era um problema de gestão, e não um procedimento com supervisão do juízo.
Quem decide e quem conduz a virada?
A decisão pertence a quem responde pelo capital, acionista, conselho ou sócio operacional, e a condução pertence a quem tem autoridade executiva sobre a operação. Separar os dois papéis evita o erro de pedir ao mesmo grupo que avalie o plano e justifique o próprio histórico.
O papel do CEO, do conselho e dos donos do capital
O conselho decide o apetite de risco e o horizonte aceitável de prejuízo. O CEO transforma essa decisão em plano, em metas e em governança semanal. Quando esses dois níveis não estão alinhados sobre o cenário base, o plano é revisado a cada trimestre e perde a função de referência.
A solidão dessa posição é real e pouco discutida. Decidir sobre fechamento de linha, substituição de diretor ou renegociação de acordo coletivo sem uma segunda opinião qualificada é uma das situações em que um mentor para CEO faz diferença concreta na qualidade da decisão.
Onde entra apoio externo e o que fica fora do escopo
Nós, da Liderare Consulting, atuamos na camada operacional e de governança da virada: acompanhamento individual de quem responde pelo plano, desenho da rotina de gestão e formação da liderança que vai sustentar o resultado. Não conduzimos reestruturação financeira, negociação com credores nem recuperação judicial.
Essa delimitação importa na hora de contratar. Quem precisa das duas camadas faz melhor contratando cada uma de quem a executa bem e alinhando ambas no mesmo comitê, com o mesmo cenário base. O detalhamento de cada escopo está no guia sobre consultoria de turnaround.
O que acontece nos primeiros 90 dias depois da decisão?
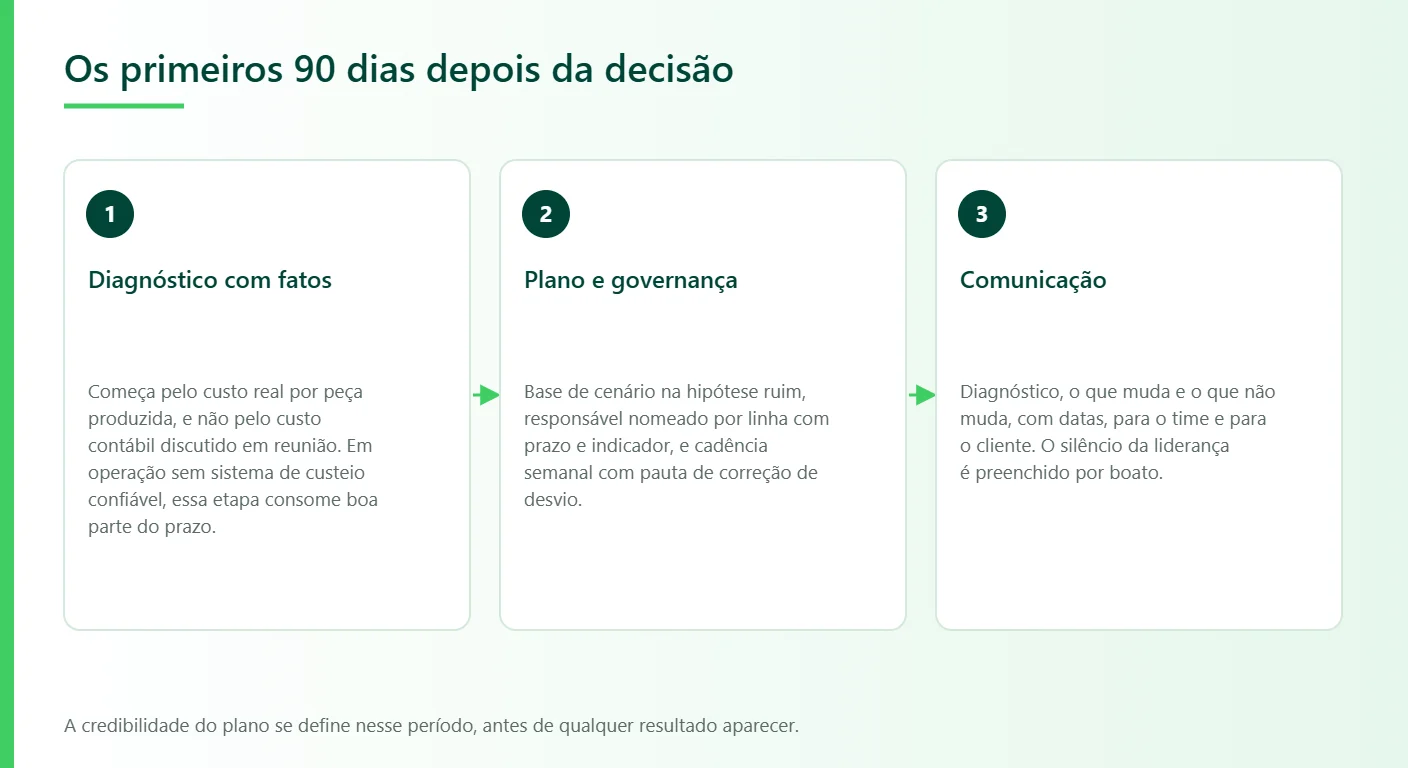
Os primeiros noventa dias definem a credibilidade do plano. Eles servem para estabelecer os fatos, construir o plano sobre o pior cenário plausível e instalar a cadência de acompanhamento que vai valer pelos trimestres seguintes.
Diagnóstico com fatos e números
O diagnóstico começa pelo custo real, não pelo custo contábil. Em operações sem sistema de custeio confiável, essa etapa consome boa parte do prazo, porque o número que a diretoria discute em reunião muitas vezes não corresponde ao que a linha efetivamente consome por peça produzida.
Plano, metas e governança semanal
O plano precisa de três atributos verificáveis, e é razoável exigir os três antes de aprová-lo:
- Base de cenário construída sobre a hipótese ruim, não sobre a mais provável, para que o plano resista ao primeiro trimestre fora da curva.
- Responsável nomeado por linha, com prazo e indicador, no lugar de áreas genericamente responsáveis pelo tema.
- Cadência semanal de acompanhamento, com pauta de correção de desvio e decisão tomada na reunião, não depois dela.
A pesquisa da McKinsey citada acima dá a dimensão do risco de negligenciar esse desenho: a taxa de sucesso das transformações permanece em torno de 30% ao longo de muitos anos de pesquisa, e metade da perda de valor acontece justamente durante e depois da implementação.
Comunicação com o time e com o cliente
O silêncio da liderança é preenchido por boato, e boato custa produtividade e gente boa. Comunicar o diagnóstico, o que muda e o que não muda, com datas, reduz a rotatividade justamente no grupo que a empresa menos pode perder, que é a liderança intermediária com conhecimento de processo.
Com cliente, a regra é a mesma por outro motivo. Um cliente que descobre a dificuldade pelo atraso de entrega reage buscando segunda fonte. Um cliente informado antes, com plano e marcos, costuma dar prazo, porque trocar fornecedor homologado também custa caro para ele.
Perguntas frequentes sobre quando fazer um turnaround
O que é turnaround em uma empresa?
Turnaround é o processo de reversão de uma operação com resultado negativo ou em deterioração consistente, até um patamar positivo e sustentável. Envolve diagnóstico da causa do prejuízo, estabilização de caixa e custo, mudança estrutural na forma de operar e instalação de uma rotina de gestão que sustente o resultado depois da virada.
Quando o turnaround é necessário?
Quando a queda de resultado é consistente, a causa é estrutural e o ritmo da melhoria contínua é menor que o ritmo da deterioração, dentro do prazo que o caixa permite. Perda de confiança de clientes, acionistas ou credores é o terceiro sinal que costuma fechar o diagnóstico.
Quais são os sinais de que uma empresa pode estar prestes a falir?
Os sinais mais citados são caixa insuficiente para o ciclo operacional, dívida crescendo mais rápido que a receita, atraso recorrente com fornecedores e perda de crédito no mercado. Na operação, aparecem antes: queda de OEE, retrabalho em alta, estoque inflado e aderência ao programa de produção em deterioração.
Quais são as técnicas de turnaround?
As mais usadas combinam quatro frentes: estabilização de caixa com controle diário e instância de aprovação de gastos, revisão de portfólio e de precificação, reestruturação operacional de custo, qualidade e produtividade, e reconstrução da rotina de gestão com metas desdobradas e responsáveis nomeados. Nenhuma delas funciona isolada.
Quais são os 4 pilares da melhoria contínua?
A referência mais estável é o ciclo PDCA, formulado por Walter Shewhart e difundido por William Edwards Deming: planejar, executar, verificar e agir. Ele sustenta a melhoria incremental e continua válido durante um turnaround, com uma diferença importante de ritmo, porque os ciclos passam a ser semanais em vez de mensais.
Quanto tempo leva para decidir por um turnaround?
A decisão em si costuma levar menos tempo que a coleta dos fatos que a sustentam. Com dados de custo confiáveis, um diagnóstico de quatro a seis semanas basta para fechar o julgamento. Em operações sem sistema de custeio, o prazo dobra, e essa demora já é, por si só, um dos sinais.
Quem deve conduzir o turnaround dentro da empresa?
A condução pertence a quem tem autoridade executiva sobre a operação, com mandato explícito do conselho ou dos sócios. O apoio externo entra ao lado dessa pessoa, e não no lugar dela. É o que fazemos na mentoria executiva de liderança industrial, com acompanhamento das decisões reais do plano.
Como avaliar se este é o momento da sua operação
Se a queda de resultado atravessa trimestres, a causa sobrevive à melhora do cenário externo e o plano de melhoria em curso não cabe no prazo que o caixa concede, a resposta provavelmente já está dada. O que falta decidir é o escopo e quem conduz.
Para avaliar esse ponto com alguém que já conduziu recuperação de operação industrial em três países, converse com a Liderare Consulting, que atende a partir de Curitiba e de forma majoritariamente virtual, em uma conversa inicial de diagnóstico, sem compromisso, pelo formulário de contato ou pelo WhatsApp (41) 99172-6717.